


 por
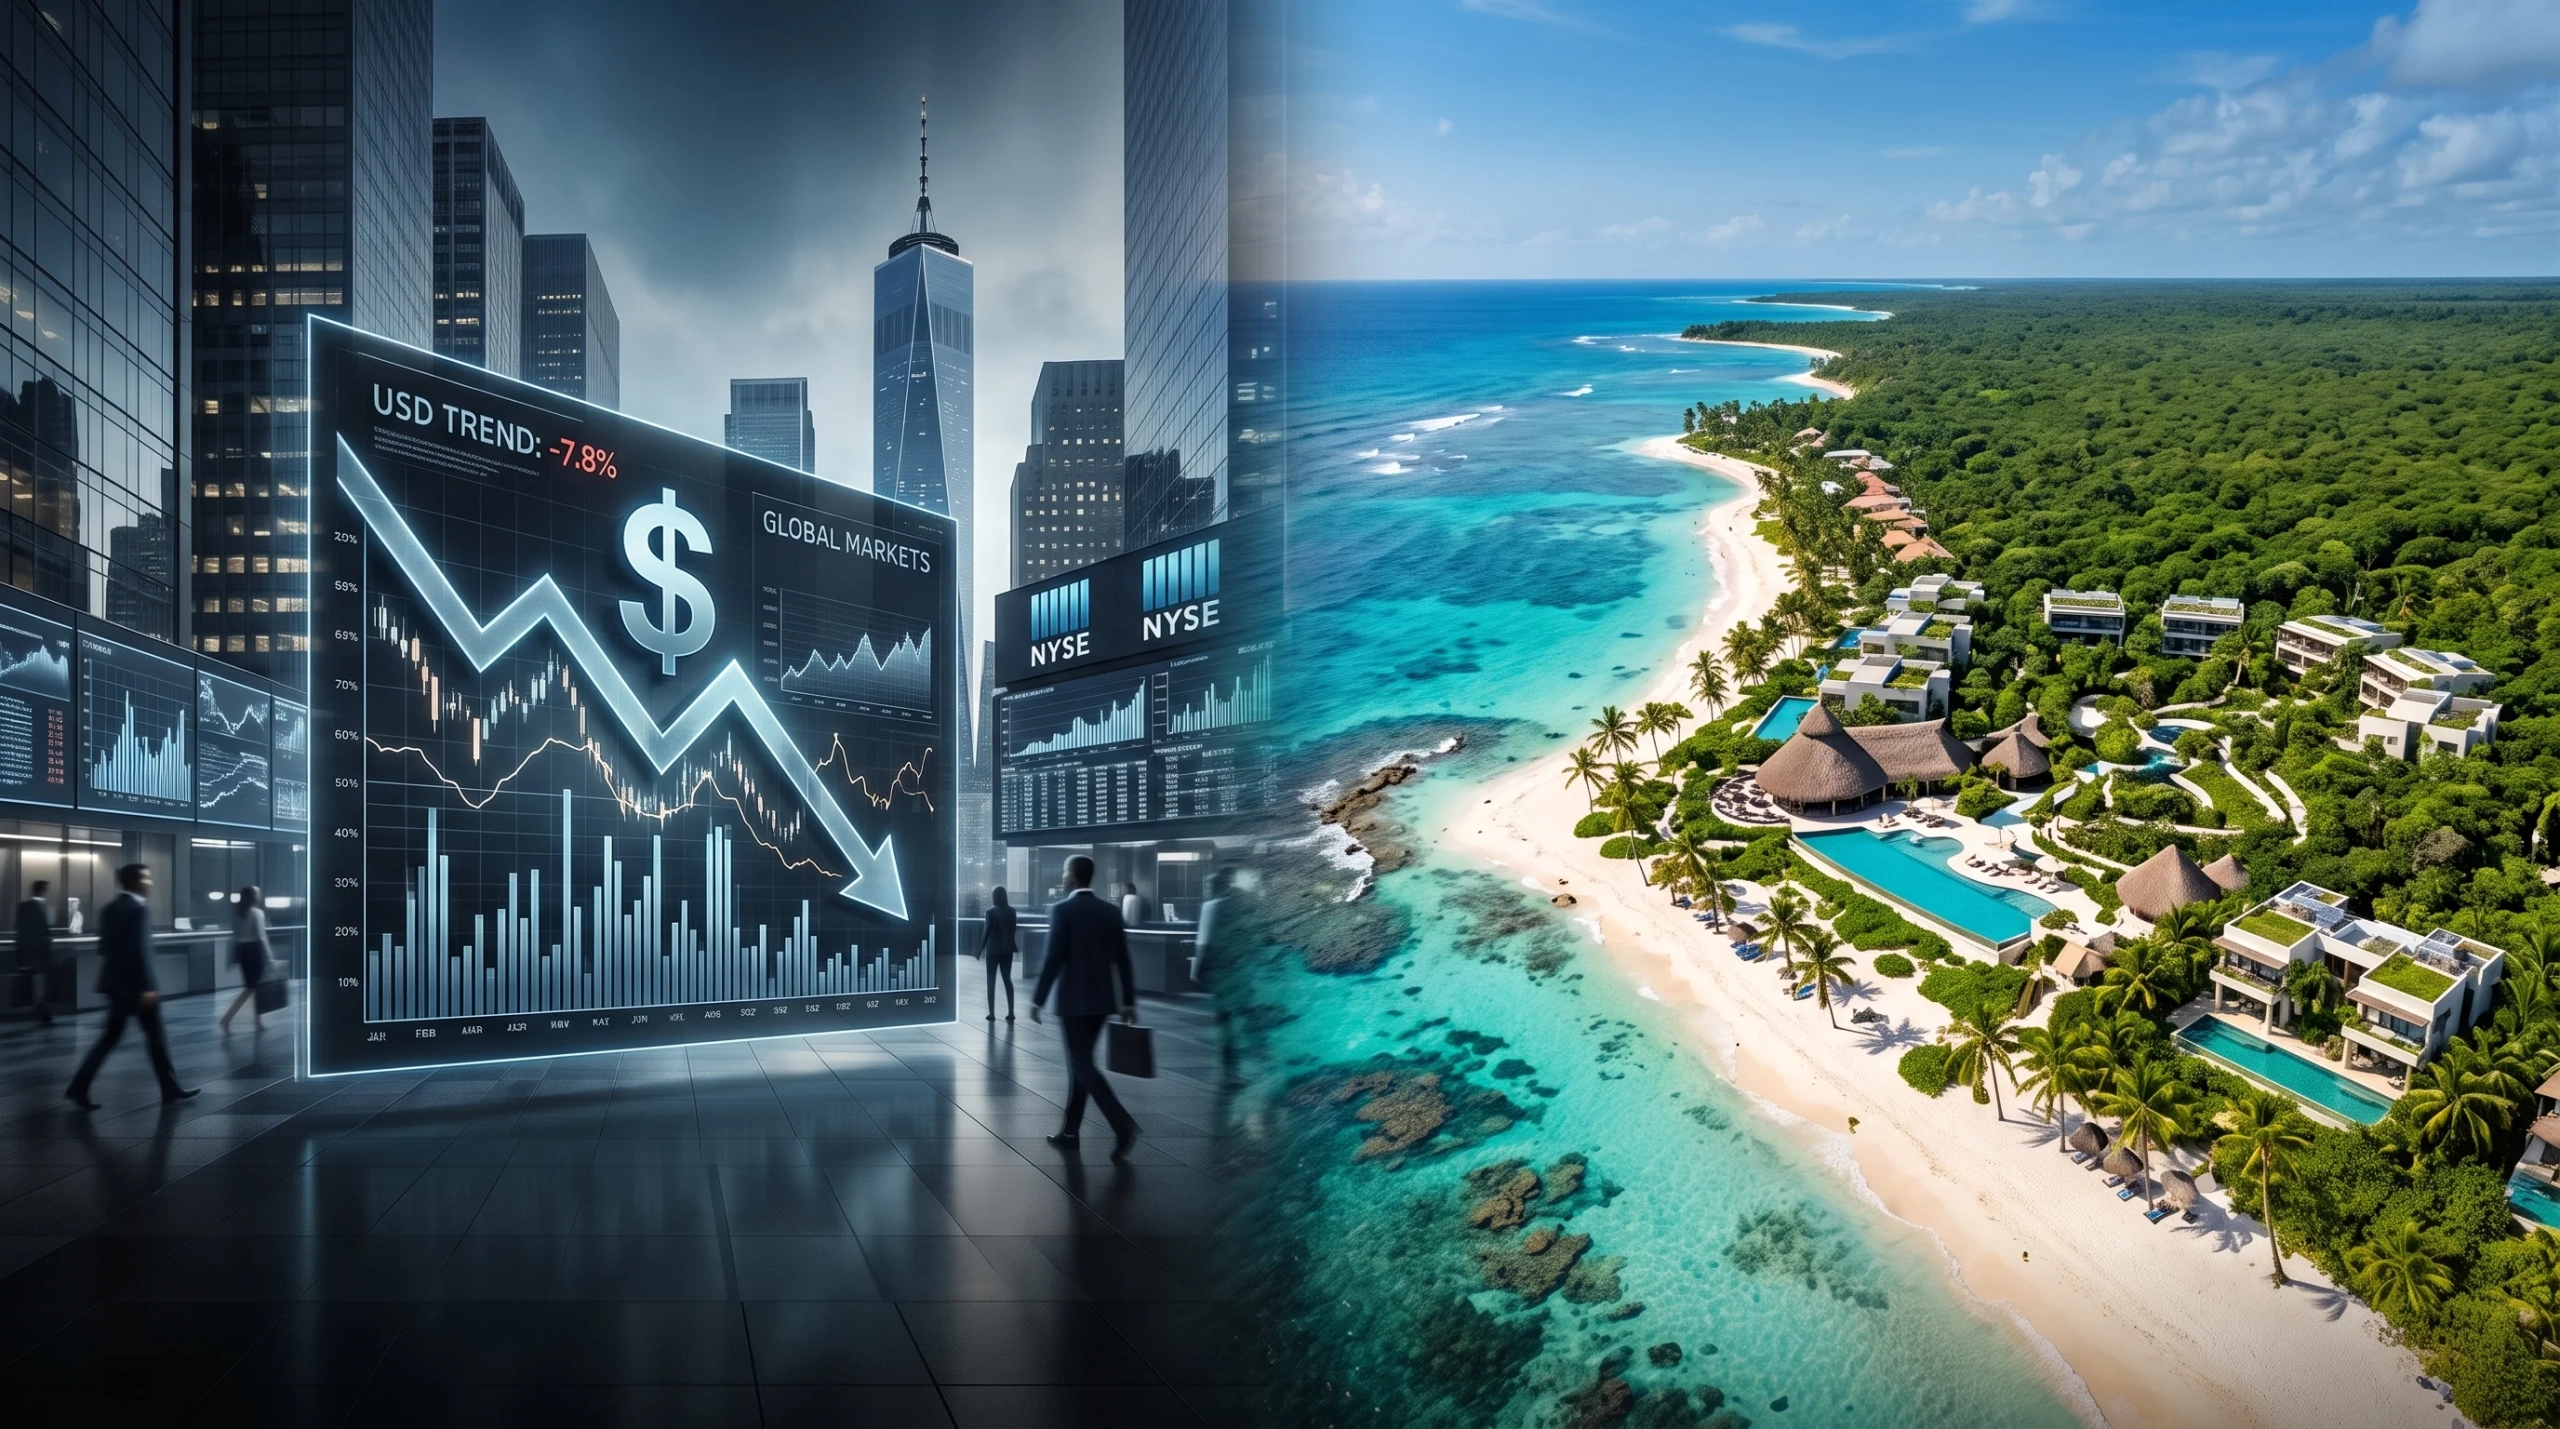
La arquitectura del sistema monetario global enfrenta un punto de quiebre. La política impulsada por la administración de Donald Trump, articulada en el llamado Acuerdo de Mar-a-Lago, busca forzar una devaluación del dólar para abaratar exportaciones y reducir el déficit comercial. Esta ruptura con la doctrina del «dólar fuerte» ha detonado el fenómeno conocido como Sell America trade, provocando caídas pronunciadas en el índice DXY y acelerando la pérdida de poder adquisitivo del billete verde.
Frente a la volatilidad cambiaria, la inflación persistente y los rendimientos reales negativos en la deuda estadounidense, los grandes capitales están rotando rápidamente hacia activos tangibles de refugio. Mantener liquidez o instrumentos financieros tradicionales en dólares hoy representa un riesgo silencioso de depreciación patrimonial.
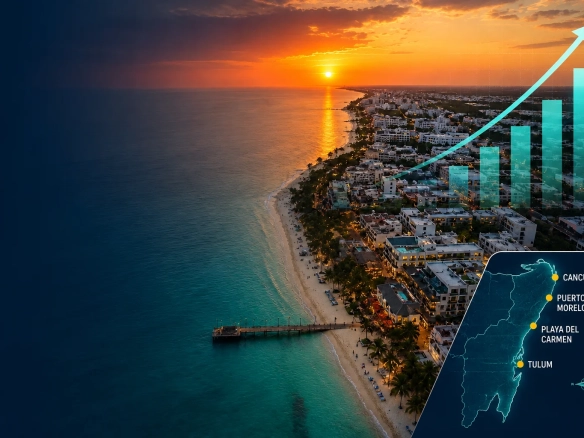
En este escenario, invertir en la Riviera Maya se posiciona como una de las coberturas patrimoniales más sólidas del mercado internacional. Adquirir propiedades y desarrollos en preventa en destinos como Tulum, Playa del Carmen o Puerto Morelos permite congelar costos de entrada, asegurar alta plusvalía por expansión urbana y capturar retornos consistentes mediante rentas vacacionales dolarizadas respaldadas por un flujo turístico continuo.
Tabla de Contenido
La estrategia de devaluación: El Acuerdo de Mar-a-Lago y el fin del dólar fuerte
Durante décadas, el sistema financiero global operó bajo una premisa incuestionable: Estados Unidos mantenía una política explícita de dólar fuerte que garantizaba certidumbre a los mercados internacionales y abarataba el financiamiento del déficit fiscal de Washington. Sin embargo, la actual administración ha quebrado este paradigma al priorizar una agenda proteccionista que busca debilitar deliberadamente su propia moneda para reactivar el sector manufacturero y forzar concesiones comerciales a escala global.
De ‘moneda de reserva’ a moneda debilitada: La doctrina Stephen Miran
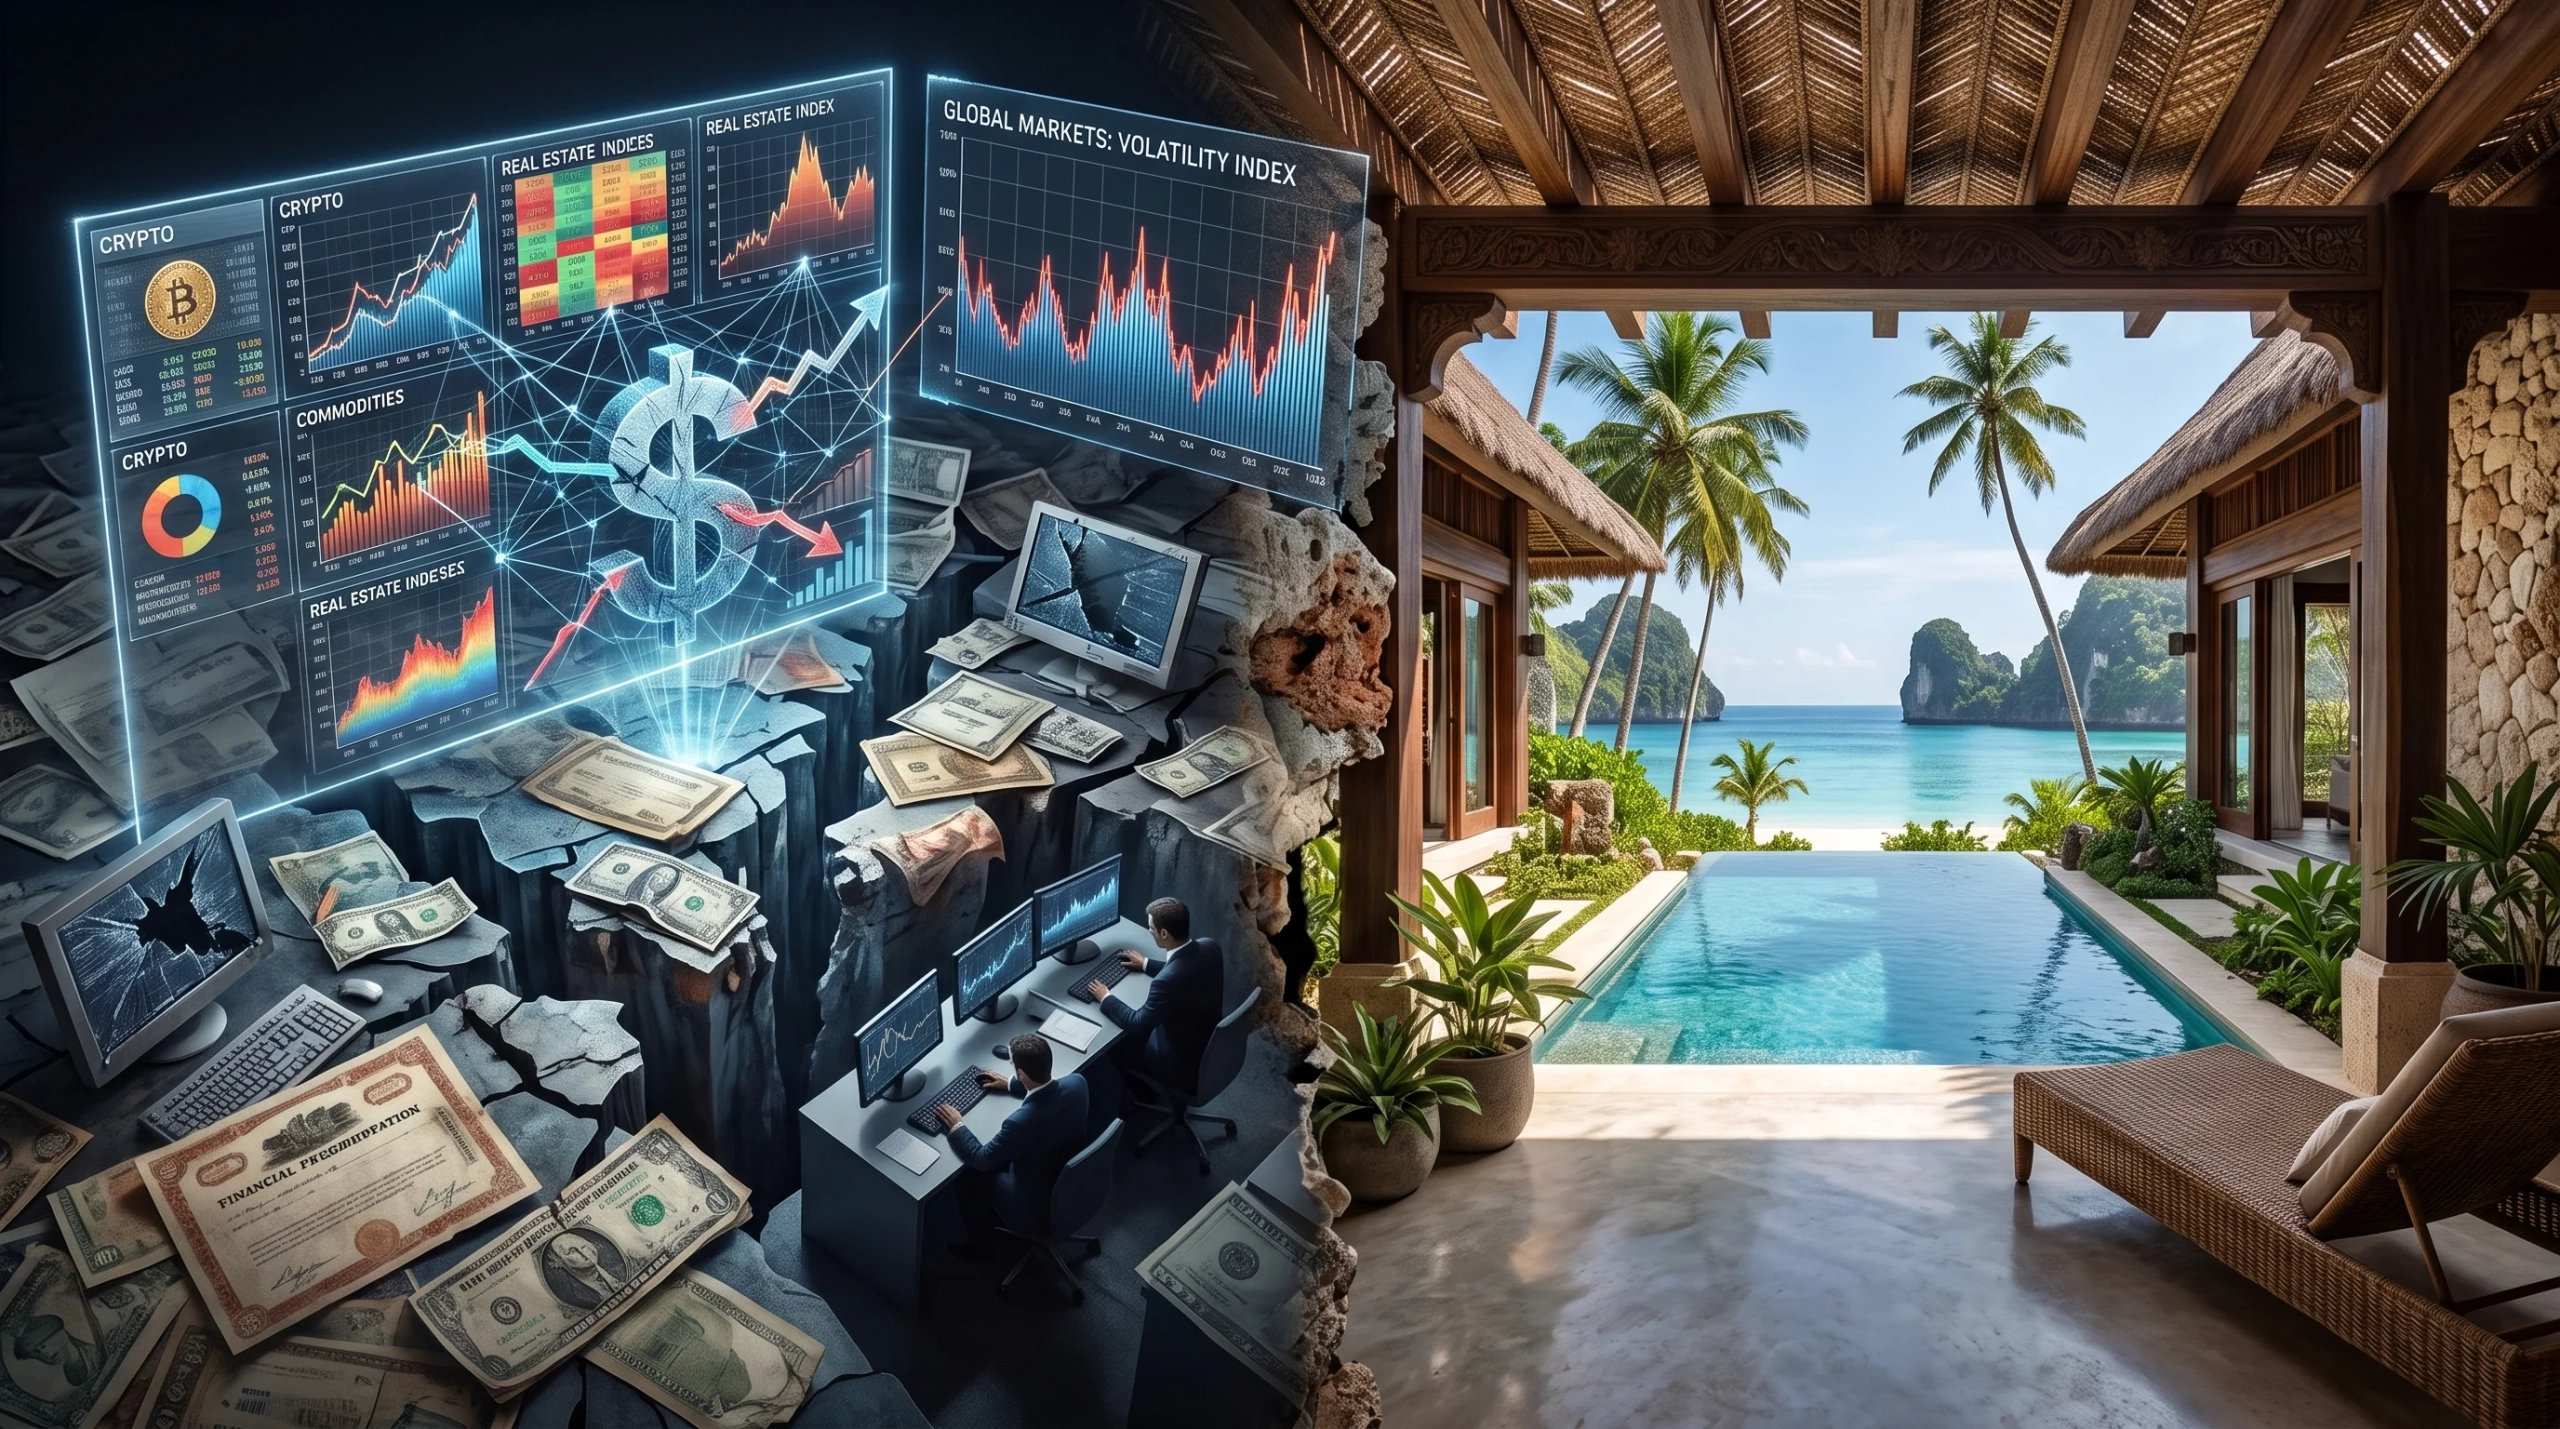
El andamiaje conceptual de esta ruptura monetaria descansa en el marco planteado por Stephen Miran, presidente del Consejo de Asesores Económicos (CEA). Su tesis redefine el tradicional «privilegio exorbitante» del dólar como una carga estructural: sostiene que la demanda inelástica de reservas foráneas sobrevalúa artificialmente la divisa, abarata los bienes importados y destruye de forma sistemática la base fabril estadounidense al obligar al país a exportar bonos en lugar de mercancías. El diseño operativo de este planteamiento, conocido como el Acuerdo de Mar-a-Lago, recurre a herramientas coercitivas inéditas. Entre ellas destacan la imposición agresiva de aranceles como palanca de presión geopolítica, el condicionamiento de alianzas estratégicas de seguridad a cambio de revaluaciones cambiarias de los socios comerciales, y la propuesta de gravar o reestructurar compulsivamente las tenencias de títulos soberanos extranjeros hacia instrumentos de ultra largo plazo.
El fenómeno del “Sell America Trade” y la volatilidad en bonos del Tesoro
La respuesta de los mercados globales no ha sido un reordenamiento productivo ordenado, sino una profunda aversión al riesgo conocida en los centros financieros como el Sell America trade. Los inversores institucionales y los fondos soberanos comenzaron a liquidar activos estadounidenses o a contratar masivas coberturas derivadas para desprenderse del riesgo inherente a la divisa, arrastrando al índice DXY a una caída superior al 9% anual y profundizando su senda bajista hacia mínimos de varios años. Este proceso precipitó una distorsión crítica en la renta fija: los rendimientos de los bonos del Tesoro a largo plazo superaron el umbral del 4,9% y 5,0%. En condiciones convencionales, tales tasas habrían atraído flujos masivos de capital fortaleciendo la moneda; no obstante, el billete verde continuó debilitándose, evidenciando que el mercado internacional exige hoy una prima de riesgo sustancial por temor a la inflación estructural y al envilecimiento deliberado de los pasivos de Washington.
Inflación importada y la economía en forma de ‘K’ en Estados Unidos
Lejos de los discursos oficiales que celebran un dólar más bajo como motor de competitividad externa, la depreciación actúa como una severa espada de doble filo dentro de la economía interna estadounidense. Un tipo de cambio debilitado, sumado a barreras aduaneras generalizadas, encarece de inmediato los insumos intermedios y las importaciones esenciales, desatando presiones estanflacionarias que anulan las ventajas de costos fabriles. Este impacto se transmite de forma asimétrica en una economía en forma de ‘K’. Mientras el 20% de mayores ingresos sostiene temporalmente el gasto en servicios discrecionales gracias a valorizaciones patrimoniales pasadas, los estratos medios y vulnerables absorben el choque del encarecimiento continuo del costo de vida. La pérdida real del poder adquisitivo de los hogares debilita el mercado interno y acelera el deterioro del perfil macroeconómico general.
La gran rotación de capital: Del colateral financiero a los activos tangibles
El fin de la hegemonía indiscutible del dólar como único colateral libre de riesgo ha disparado un movimiento tectónico en las carteras institucionales e individuales. Ante la incertidumbre normativa y el rendimiento real negativo de la renta fija soberana, los grandes asignadores de patrimonio están ejecutando una rotación histórica desde promesas de pago en papel hacia activos tangibles productivos con capacidad comprobada de indexación frente a choques monetarios.
Por qué el capital huye de la deuda líquida hacia activos refugio
El capital huye de la deuda líquida porque las amenazas de gravámenes a títulos soberanos y los intentos de subordinar la autonomía de la Reserva Federal equivalen, en la práctica, a un riesgo de impago encubierto o soft default. La liquidez pura en cuentas bancarias estadounidenses y los bonos tradicionales ya no ofrecen preservación patrimonial, sino una certeza matemática de pérdida de valor frente al avance de los precios y la degradación cambiaria.
 Esta búsqueda de protección ha impulsado alzas récord en metales preciosos como el oro y la plata, pero sobre todo ha dinamizado la demanda por bienes raíces residenciales y de hospitalidad de alto nivel. A diferencia del papel moneda sujeto a intervenciones unilaterales, los bienes inmuebles en plazas de alta demanda constituyen un activo inembargable por decreto externo, cuya estructura de valor se ajusta de manera natural a los ciclos inflacionarios globales.
Rendimiento en mercados emergentes frente a la erosión del poder adquisitivo en EE. UU.
Durante la última década, Wall Street concentró cerca del 70% de la capitalización bursátil global, generando valoraciones tensionadas en activos de renta variable estadounidense. A medida que ese ciclo de euforia se agota, los inversionistas sofisticados replican las dinámicas observadas en los grandes mercados bajistas del dólar (como el periodo 2002-2008), redirigiendo liquidez hacia plazas emergentes con sólidos fundamentos de crecimiento económico y demográfico. En este nuevo escenario, los mercados que combinan estabilidad institucional, apertura a la inversión extranjera directa y una dinámica sostenida de expansión urbana se presentan como la alternativa idónea frente a la contracción del mercado norteamericano. Destinos donde la formación de capital se traduce en infraestructura tangible y absorción de mercado real ofrecen primas de rendimiento muy superiores al estancamiento financiero tradicional, sentando las bases operativas para blindar patrimonios a través del sector inmobiliario.
Por qué la Riviera Maya es el refugio patrimonial predilecto ante un dólar débil
En medio del reacomodo del capital transfronterizo, los destinos que combinan liquidez operativa, certeza jurídica y demanda internacional recurrente se posicionan a la cabeza de las decisiones de inversión. El sureste mexicano, con la Riviera Maya como estandarte, ha dejado de ser únicamente un epicentro vacacional de prestigio para consolidarse como un nodo financiero tangible capaz de mitigar el riesgo inflacionario de las economías avanzadas.
Ingresos dolarizados en rentas vacacionales vs. costos de adquisición competitivos
Una de las mayores ventajas estructurales de invertir en el mercado inmobiliario de Quintana Roo es la asimetría positiva en su modelo operativo: las propiedades se benefician de costos de adquisición, escrituración y mantenimiento notablemente competitivos frente a los mercados de Estados Unidos o Europa, mientras que su rendimiento se genera en una moneda de alta convertibilidad. El segmento de rentas vacacionales y desarrollos administrados bajo esquemas condo-hoteleros factura sus tarifas en dólares estadounidenses, indexadas de forma automática al flujo del turismo internacional. Esto permite al inversionista captar dividendos constantes en divisa dura que compensan los vaivenes cambiarios, asegurando un retorno de inversión (ROI) que supera con creces el rendimiento real de los instrumentos bancarios tradicionales.
Plusvalía sostenida: La solidez del crecimiento turístico y la infraestructura regional
La valorización de los bienes raíces en la región no obedece a dinámicas especulativas de corto plazo, sino a una base macroeconómica robusta impulsada por inversión pública y privada sin precedentes. Indicadores oficiales de apreciación inmobiliaria confirman que las zonas costeras y urbanas del sureste registran incrementos sostenidos por encima del promedio de la inflación nacional. La consolidación del Tren Maya, la expansión de la red de autopistas y la operatividad del Aeropuerto Internacional de Tulum han transformado la conectividad de la península, dinamizando polos antes periféricos y garantizando una absorción continua del inventario residencial. Esta infraestructura multiplica la plusvalía inmobiliaria de la tierra y los proyectos en desarrollo, convirtiendo al ladrillo en un activo que preserva e incrementa su valor patrimonial de forma ininterrumpida.
Diversificación geográfica y protección contra el riesgo soberano estadounidense
Mantener todo el patrimonio concentrado en instrumentos emitidos bajo la jurisdicción de Washington implica asumir de forma directa el riesgo de degradación fiscal, mayores presiones tributarias y eventuales controles monetarios. La desdolarización no significa abandonar la moneda en las transacciones comerciales, sino desacoplar el patrimonio físico del riesgo institucional y soberano de un solo país. Adquirir un activo inmobiliario en la Riviera Maya ofrece una cobertura de deslocalización patrimonial óptima. Se trata de un bien raíz tangible, respaldado por la soberanía jurídica mexicana, ubicado en una de las zonas de mayor intercambio turístico del hemisferio occidental y completamente al margen de medidas punitivas o restricciones en el mercado de capitales estadounidense.
Claves para capitalizar el ciclo cambiario en el Sureste Mexicano
El éxito de una estrategia de cobertura frente a la debilidad del dólar depende del punto de entrada y de la arquitectura del proyecto elegido. Entrar al mercado inmobiliario en momentos de transición cambiaria exige privilegiar vehículos que maximicen el diferencial de precio y ofrezcan una gestión profesional de los flujos de capital.
Oportunidades de preventa: Comprar con descuento antes de la absorción de mercado
Las preventas inmobiliarias representan la herramienta más eficiente para apalancar el capital frente a la pérdida de valor de la liquidez bancaria. Adquirir unidades habitacionales o lotes residenciales en sus etapas iniciales (Friends & Family o fases cero) permite congelar el precio por metro cuadrado con descuentos sustanciales respecto al valor final de entrega. A medida que la construcción avanza y el inventario es absorbido por el mercado, el comprador capitaliza la curva completa de plusvalía sin incurrir en costos operativos inmediatos. Para los inversionistas internacionales, los planes de financiamiento directo que ofrecen los desarrolladores consolidados brindan además la flexibilidad de programar pagos escalonados optimizando los ciclos cambiarios.
Polos de alta valorización: Playa del Carmen, Tulum y el corredor Cancún – Puerto Morelos
Cada micro-mercado dentro del corredor costero responde a una tesis de inversión diferenciada que conviene alinear con los objetivos del inversionista:
- Playa del Carmen: Un mercado maduro, altamente peatonal y con infraestructura urbana consolidada. Su demanda se concentra en departamentos céntricos y proyectos boutique a pasos del mar, ideales para maximizar la ocupación anual tanto en renta vacacional como de estancia media para nómadas digitales.
- Tulum: El epicentro global del turismo de bienestar y la arquitectura bioclimática tipo resort. La apertura de su aeropuerto internacional consolidó su perfil para desarrollos de ticket premium, donde la exclusividad y las amenidades integradas impulsan tarifas promedio por noche sumamente atractivas.
- Corredor Cancún – Puerto Morelos: Estratégicamente posicionado entre la principal puerta de entrada aérea de América Latina y la tranquilidad náutica de la costa. Este tramo experimenta un fuerte auge en comunidades residenciales planificadas, macro-lotes y condominios residenciales de alto valor añadido.
Estructuración legal y certeza jurídica para inversionistas nacionales y extranjeros
El marco normativo mexicano cuenta con mecanismos consolidados y altamente seguros para garantizar la propiedad inmobiliaria tanto a ciudadanos locales como a inversionistas extranjeros. En la zona costera, los extranjeros adquieren sus derechos fiduciarios plenos mediante el fideicomiso bancario, una figura jurídica supervisada por instituciones bancarias reguladas y la Secretaría de Relaciones Exteriores. El fideicomiso otorga al comprador extranjero todos los derechos de uso, goce, arrendamiento, venta y herencia sobre la propiedad, brindando absoluta certeza patrimonial. Esta solidez jurídica, combinada con la asesoría de notarías públicas certificadas y plataformas especializadas en la región, permite realizar transacciones transparentes, seguras y protegidas contra cualquier arbitrariedad normativa.
Conclusión
Anticiparse al mercado antes de la pérdida de paridad
Los ciclos de devaluación deliberada y reconfiguración monetaria global no esperan a los inversionistas pasivos. Cuando las señales de política fiscal y cambiaria apuntan al envilecimiento sostenido de una divisa de reserva, mantener excedentes de capital en cuentas bancarias o instrumentos de deuda volátiles equivale a aceptar una pérdida programada de patrimonio frente a la inflación y el encarecimiento de los activos reales. Anticiparse a este escenario exige transformar la liquidez vulnerable en activos tangibles de alta rentabilidad. La Riviera Maya representa hoy una de las ventanas de oportunidad más claras del mercado internacional: un ecosistema donde convergen precios competitivos en preventa, plusvalía respaldada por infraestructura de gran escala y la capacidad única de blindar ingresos a través de rentas vacacionales dolarizadas. El momento de posicionar tu capital es antes de que la absorción del mercado y el ajuste cambiario encarezcan los costos de entrada. En Plalla Real Estate analizamos de forma permanente las tendencias macroeconómicas y los corredores con mayor proyección del sureste mexicano para acercarte oportunidades de inversión seguras, rentables y con estricta certeza jurídica.
Protege y haz crecer tu capital en el Sureste Mexicano
Descubre desarrollos seleccionados en preventa, departamentos con amenidades tipo resort y lotes residenciales estratégicos en Playa del Carmen, Tulum y Puerto Morelos. Habla con un asesor de inversión hoy
Unirse a la discusión