
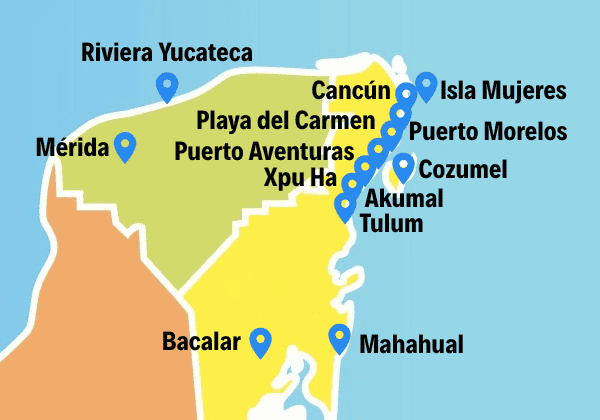


 par
Le Paquet Économique 2027 n’instaure aucun nouvel impôt fédéral sur l’achat d’un logement et ne réglemente pas les prix du marché immobilier au Mexique. Cependant, il redéfinit les variables macroéconomiques critiques qui déterminent la viabilité de tout investissement patrimonial : taux d’intérêt, coût du capital pour les promoteurs et parité de change.
Table des Matières
Les taxes augmentent-elles lors de l’achat d’une propriété en 2027 ?
La réponse directe est non. La proposition budgétaire du gouvernement fédéral ne prévoit pas de nouveaux impôts sur l’acquisition immobilière ni d’augmentations générales des taux d’imposition existants. La stratégie fiscale se concentre principalement sur les contrôles fiscaux, la lutte contre l’évasion et le durcissement des déductions fiscales des entreprises.
Pour un acheteur ou un investisseur, il est essentiel de distinguer les mesures du Paquet Économique fédéral des obligations fiscales propres aux transactions immobilières :
- Taxe sur l’Acquisition de Biens Immobiliers (ISABI) : Il s’agit d’un impôt strictement municipal (par exemple, 4 % à Solidaridad / Playa del Carmen applicable aux transactions formalisées depuis décembre 2025). Il ne dépend en rien de la politique budgétaire fédérale pour 2027.
- Impôt sur le Revenu (ISR) sur les plus-values : Le vendeur conserve l’exonération pour résidence principale jusqu’à 700 000 UDI, sous réserve de remplir les conditions légales devant notaire public.
- Taxe sur la Valeur Ajoutée (TVA / IVA) : La législation mexicaine maintient l’exonération sur la vente de terrains et de constructions résidentielles, à la différence des actifs commerciaux ou hôteliers.
Les frais fiscaux d’acquisition continueront donc de dépendre de la structure juridique, de la nature du bien et de son emplacement géographique, et non d’une nouvelle taxe fédérale créée en 2027.
Le tournant fiscal clé : la solidité financière du promoteur en pré-construction
L’impact le plus profond du Paquet Économique 2027 s’exerce directement sur la structure financière et le capital des sociétés de promotion immobilière. Un projet de développement se finance généralement par une combinaison de fonds propres, de ventes sur plan (pré-construction), de crédits relais et de dette privée.
Pour l’exercice 2027, d’importants ajustements corporatifs sont proposés :
- Abaissement du plafond de déduction des intérêts nets : La limite applicable passe de 30 % à 20 % du bénéfice fiscal ajusté.
- Plafonnement des reports déficitaires : L’amortissement des pertes fiscales antérieures est limité à 50 % du bénéfice de l’exercice pour les entreprises réalisant des revenus supérieurs à 50 millions de pesos (MXN).
Pourquoi cela concerne-t-il l’acheteur en pré-construction ?
Pour un promoteur fortement endetté, l’emprunt devient fiscalement plus coûteux. Bien que cela n’entraîne pas nécessairement une hausse automatique des prix de vente, cela introduit un critère d’analyse indispensable :
Une remise agressive en pré-construction ne représente pas toujours une opportunité d’investissement ; elle signale parfois un besoin urgent de liquidités opérationnelles.
En 2027, examiner les bilans comptables, le titre de propriété du terrain et la capacité d’exécution d’un promoteur devient tout aussi important que d’évaluer les plans d’étage ou les prestations de luxe du projet.
Déficit public, Banxico et dynamique des taux hypothécaires
Les prévisions officielles tablent sur une inflation annuelle proche de 3 % et sur des taux de référence CETES à 28 jours autour de 6 % d’ici la fin 2027. Bien que ce cadre suggère un assouplissement monétaire de la Banque du Mexique (Banxico), cela ne se traduira pas automatiquement ni immédiatement par des crédits bancaires moins chers.
Le déficit public prévu (3,9 % du PIB) et une dette publique avoisinant 55 % du PIB signifient que l’État sollicite activement les marchés de capitaux. Étant donné que les prêts hypothécaires s’étalent sur 10, 15 ou 20 ans, les banques privées doivent intégrer le coût de refinancement à long terme et la prime de risque souverain.
Le coût de l’attente : Sur un financement de 3,5 millions de pesos sur 20 ans, un écart de 100 points de base (de 10,5 % à 9,5 %) représente une économie d’environ 2 300 pesos par mois sur le service de la dette. Attendre indéfiniment une baisse des taux peut s’avérer contre-productif si la hausse du prix au mètre carré et la plus-value de la zone dépassent cette marge d’économie financière.
L’impact des devises (USD/MXN) sur la Riviera Maya et les marchés touristiques
Avec une hypothèse budgétaire d’environ 18,00 pesos pour un dollar américain, le taux de change produit un double effet sur les destinations internationales telles que Playa del Carmen, Tulum et Cancun :
1. Pouvoir d’achat à l’entrée
Pour les investisseurs dont les fonds sont en dollars, un taux de change favorable rend l’achat d’actifs libellés en pesos plus accessible. Une propriété affichée à 6 000 000 MXN équivaut à environ 352 941 USD avec un dollar à 17,00 MXN, mais descend à environ 333 333 USD avec un dollar à 18,00 MXN.
2. Rendement de sortie et revenus des locations saisonnières
La rentabilité réelle dépend de la devise dans laquelle le patrimoine est comptabilisé. Si un bien libellé en pesos s’apprécie de 10 % en monnaie locale mais que le peso subit une dépréciation face au dollar au cours de la période de détention, la plus-value réelle mesurée en devises étrangères peut s’en trouver neutralisée.
De plus, les coûts de construction intégrant des équipements importés (ascenseurs, climatisation spécialisée, menuiseries d’importation) augmentent si le peso s’affaiblit, ce qui se répercute sur les coûts de développement.
Rendement net face au taux sans risque (CETES)
Avec des obligations d’État liquides (CETES) rapportant près de 6 %, les arguments commerciaux classiques promettant des « rendements garantis » ou des « 8 % de ROI brut » ne suffisent plus pour une analyse rigoureuse.
Pour justifier la moindre liquidité et le risque d’un actif immobilier, celui-ci doit afficher un Revenu Net d’Exploitation (NOI) supérieur, après déduction de :
- Charges de copropriété et d’entretien (HOA).
- Frais de conciergerie, gestion locative et commissions des plateformes.
- Provisions pour vacance locative et renouvellement du mobilier.
- Taxes foncières (predial) et charges fiscales d’exploitation.
La véritable solidité d’un investissement repose sur l’équilibre entre flux de trésorerie net régulier + plus-value patrimoniale à moyen et long terme.
Checklist : 6 questions essentielles pour l’investisseur immobilier en 2027
Avant d’engager des capitaux dans un projet en pré-construction ou une livraison immédiate, auditez les points suivants :
- Dans quelle devise le contrat de vente est-il rédigé ? Vérifiez si le prix est fixe en pesos, en dollars ou indexé sur les coûts de construction.
- Quel est le Coût Total d’Acquisition ? Intégrez le prix net, l’ISABI municipal, les droits d’enregistrement, les honoraires notariés et la constitution du trust bancaire (fideicomiso) pour les acheteurs internationaux.
- Quelle est la solidité financière du promoteur ? Assurez-vous que le terrain est libre de dettes, évaluez l’historique des livraisons passées, les fonds propres injectés et le degré de dépendance aux préventes.
- Quel est le NOI net réel estimé ? Exigez des projections fondées sur des taux d’occupation conservateurs et des coûts d’exploitation réalistes.
- Dans quelle devise évaluez-vous votre retour sur investissement ? Une performance positive en pesos peut différer si vos objectifs patrimoniaux sont indexés sur le dollar ou l’euro.
- Quelle est votre stratégie de sortie ? Identifiez si la revente future s’adresse à des résidents locaux, des retraités ou des acquéreurs secondaires internationaux.
Conclusion : Investir avec méthode et accompagnement stratégique
Le Paquete Económico 2027 n’impose pas une posture binaire consistant à acheter ou attendre ; il exige simplement des critères d’analyse plus stricts. Le marché valorisera les projets bénéficiant d’emplacements établis, de promoteurs sains financièrement et de rendements nets fondés sur des réalités économiques tangibles.
Chez Plalla Real Estate, nous analysons chaque bien sous l’angle de la gestion d’actifs : prix d’entrée, devises contractuelles, coût du capital, flux nets réels et solidité des promoteurs sur plan.
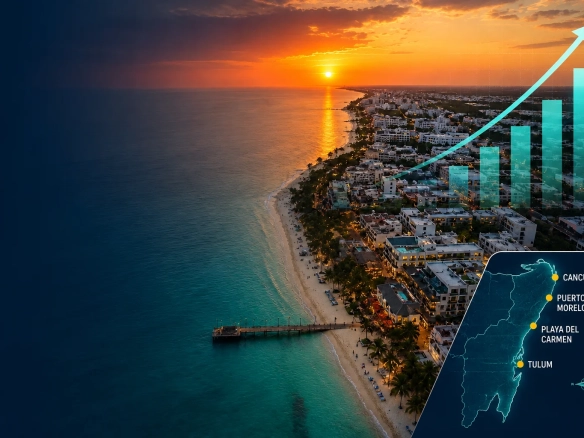
Que votre objectif soit de diversifier votre patrimoine ou d’acquérir des appartements, des terrains résidentiels et des développements haut de gamme à Playa del Carmen, Tulum, Cancun et sur la Riviera Maya, Plalla Real Estate vous guide à chaque étape pour sécuriser et valoriser vos investissements.
Note éditoriale : Le Paquet Économique 2027 a été présenté au Congrès de l’Union le 8 septembre 2026 et reste soumis au processus législatif. Les dispositions fiscales analysées peuvent être modifiées avant leur promulgation définitive. Les exemples financiers fournis sont illustratifs et ne constituent pas un conseil juridique, fiscal ou financier personnalisé.
Rejoindre la discussion