


 par
L’architecture du système monétaire mondial traverse une zone de rupture historique. La politique économique menée par l’administration de Donald Trump, articulée autour du prétendu Accord de Mar-a-Lago, vise à imposer une dévaluation délibérée du dollar pour rendre les exportations plus compétitives et réduire le déficit commercial. Cette rupture avec la doctrine historique du « dollar fort » a déclenché le phénomène boursier connu sous le nom de Sell America trade, provoquant des chutes marquées de l’indice DXY et accélérant la perte de pouvoir d’achat du billet vert.
Face à la volatilité des marchés des changes, à une inflation persistante et aux rendements réels négatifs de la dette américaine, les grands gestionnaires de patrimoine opèrent une rotation stratégique rapide vers des actifs tangibles de refuge. Conserver des liquidités ou des instruments financiers traditionnels libellés en dollars représente aujourd’hui un risque silencieux d’érosion du capital.
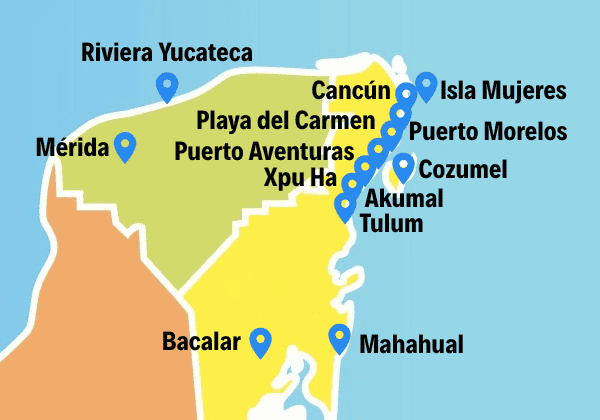
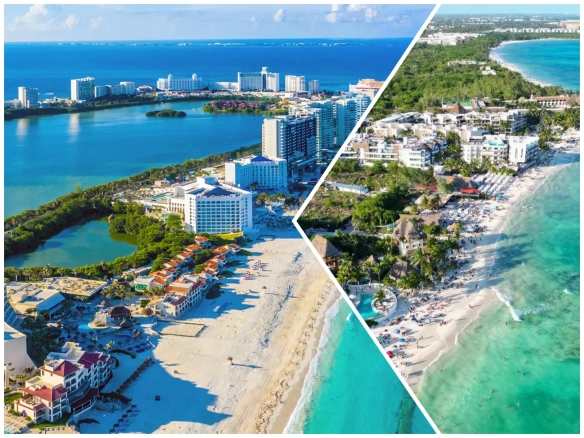
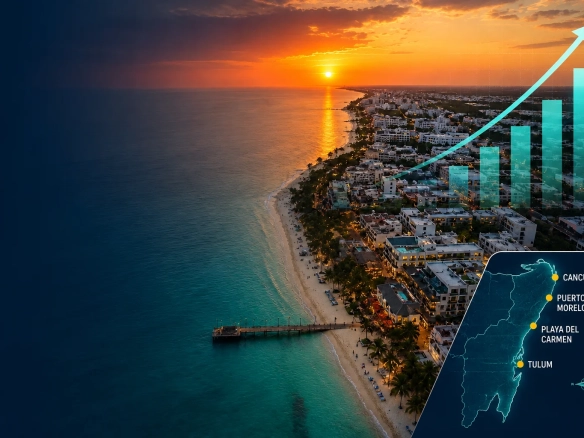
Dans ce contexte macroéconomique, investir dans la Riviera Maya s’affirme comme l’une des couvertures patrimoniales les plus solides du marché international. Acquérir des biens immobiliers et des programmes en vente sur plan (VEFA / prévente) dans des destinations comme Tulum, Playa del Carmen ou Puerto Morelos permet de bloquer les coûts d’entrée à un niveau avantageux, de sécuriser une plus-value élevée portée par l’expansion urbaine et de capter des rendements réguliers grâce à des locations saisonnières dollarisées soutenues par un flux touristique constant.
Table des Matières
La stratégie de dévaluation : L’Accord de Mar-a-Lago et la fin du dollar fort
Pendant des décennies, les marchés financiers mondiaux ont fonctionné selon un principe incontestable : les États-Unis maintenaient une politique explicite de dollar fort qui offrait une visibilité indispensable aux échanges internationaux et réduisait le coût de financement du déficit budgétaire fédéral. Cependant, l’administration actuelle a brisé ce consensus en adoptant une approche résolument protectionniste visant à affaiblir volontairement sa propre monnaie pour réindustrialiser le pays et forcer des rééquilibrages commerciaux bilatéraux.
De ‘monnaie de réserve’ à devise affaiblie : La doctrine Stephen Miran
Le fondement théorique de ce virage repose sur les travaux de Stephen Miran, président du Conseil des conseillers économiques (CEA). Sa thèse redéfinit le traditionnel « privilège exorbitant » du dollar comme un fardeau structurel : il affirme que la demande mondiale rigide de réserves de change surévalue artificiellement la monnaie, favorise les importations à bas coût et fragilise l’industrie américaine en contraignant Washington à exporter de la dette souveraine plutôt que des biens manufacturés.
Le cadre opérationnel de ce projet, désigné sous le nom d’Accord de Mar-a-Lago, recourt à des mesures de pression coercitives sans précédent. Parmi celles-ci figurent l’utilisation des hausses tarifaires comme levier géopolitique, le conditionnement des alliances de sécurité militaire à la réévaluation des monnaies partenaires, ainsi que la menace de taxes directes sur la détention d’obligations du Trésor ou la conversion obligatoire des réserves liquides à court terme en obligations séculaires (à 100 ans) ou perpétuelles.
Le phénomène du « Sell America Trade » et la volatilité sur les bons du Trésor
Sur les marchés des capitaux, la réaction ne s’est pas traduite par une relocalisation industrielle ordonnée, mais par un mouvement de vente massive qualifié par les salles de marché de Sell America trade. Les investisseurs institutionnels et les fonds souverains ont allégé leurs portefeuilles d’actifs américains ou souscrit d’importantes couvertures de change, entraînant une chute de plus de 9 % sur un an pour l’indice DXY et prolongeant sa trajectoire vers des plus bas pluriannuels.
Cette dynamique a provoqué une rupture notable des corrélations historiques : les rendements des emprunts d’État à 30 ans ont dépassé la barre des 4,9 % à 5,0 %. Dans un contexte habituel, de tels niveaux de taux auraient attiré d’importants capitaux et soutenu la valeur de la devise. Au contraire, le dollar a continué de s’affaiblir, signalant que les marchés internationaux exigent désormais une prime de risque face aux anticipations d’inflation persistante et d’altération volontaire des engagements financiers américains.
Inflation importée et économie américaine en forme de « K »
Loin des déclarations officielles vantant les mérites d’une devise dévaluée pour stimuler les exportations, un dollar faible constitue une redoutable arme à double tranchant pour l’économie domestique. L’affaiblissement du taux de change, conjugué aux barrières douanières, renchérit mécaniquement les biens intermédiaires et les produits d’importation essentiels, alimentant des tensions de nature stagflationniste.
Cet impact se répartit de manière disproportionnée au sein d’une économie en forme de « K ». Tandis que les 20 % des ménages les plus aisés continuent temporairement à alimenter la consommation discrétionnaire grâce à la valorisation passée de leur patrimoine, les classes moyennes et populaires subissent de plein fouet l’augmentation constante du coût de la vie. L’érosion du pouvoir d’achat affaiblit la demande interne et aggrave la fragilité de la trajectoire macroéconomique globale.
La grande rotation des capitaux : Du collatéral papier aux actifs tangibles
L’effritement du rôle du dollar comme valeur refuge universelle et sans risque a déclenché une réallocation stratégique majeure au sein des portefeuilles institutionnels et privés. Face à l’imprévisibilité réglementaire et aux rendements réels négatifs de la dette souveraine, les gestionnaires de fonds se détournent des créances en papier pour se positionner sur des actifs tangibles et productifs dotés d’une capacité intrinsèque d’indexation face aux chocs monétaires.
Pourquoi les capitaux fuient la dette liquide au profit de valeurs refuges
La fuite des liquidités hors des marchés obligataires s’explique par le fait que les menaces de taxation des réserves et les pressions politiques sur la Réserve fédérale sont perçues, dans les faits, comme un risque de défaut souverain déguisé (soft default). Conserver des liquidités passives sur des comptes bancaires en dollars ou détenir des titres de dette à long terme ne protège plus le patrimoine, mais expose au contraire à une dévalorisation réelle face au rythme de l’inflation.

Si ce besoin de protection physique a propulsé l’or et l’argent vers des sommets records, il a surtout orienté d’importants flux vers l’immobilier résidentiel haut de gamme et hôtelier. À l’inverse d’une monnaie fiduciaire exposée à des arbitrages politiques unilatéraux, les actifs immobiliers situés dans des destinations internationales de premier plan ne peuvent être dévalués par décret et voient leur valorisation s’aligner naturellement sur les cycles économiques mondiaux.
Rendements sur les marchés émergents face à l’érosion du pouvoir d’achat aux États-Unis
Au cours des dix dernières années, les marchés actions américains ont concentré près de 70 % de la capitalisation boursière internationale, atteignant des niveaux de valorisation élevés. Alors que cette phase de surperformance montre des signes d’essoufflement, les investisseurs avertis reproduisent les arbitrages observés lors des grands cycles baissiers du dollar (comme entre 2002 et 2008) en réorientant leurs capitaux vers des marchés émergents portés par de solides dynamiques économiques et démographiques.
Les zones alliant stabilité institutionnelle, attractivité pour les investissements directs étrangers et forte croissance urbaine offrent aujourd’hui des perspectives de diversification privilégiées face au ralentissement des marchés traditionnels. Les régions où l’apport de capitaux se matérialise par des infrastructures modernes et une absorption locative soutenue présentent des primes de rendement nettement plus protectrices que les placements financiers classiques.
Pourquoi la Riviera Maya est le refuge patrimonial idéal face à un dollar faible
Dans cette nouvelle configuration des flux financiers transfrontaliers, les destinations réunissant liquidité opérationnelle, sécurité juridique et demande touristique internationale pérenne s’imposent en tête des choix d’investissement. Le sud-est mexicain, avec la Riviera Maya comme pôle central, ne constitue plus seulement une destination balnéaire reconnue, mais s’affirme comme un pôle d’investissement tangible conçu pour neutraliser le risque d’inflation des devises majeures.
Revenus locatifs dollarisés vs coûts d’acquisition très compétitifs
L’un des avantages fondamentaux d’investir dans le secteur immobilier du Quintana Roo réside dans l’asymétrie favorable de son modèle financier : les coûts d’acquisition, les frais notariés et les charges de gestion demeurent très attractifs en comparaison des marchés équivalents aux États-Unis ou en Europe, tandis que les revenus sont générés dans une monnaie de référence mondiale.
Le marché de la location saisonnière et des résidences avec services hôteliers applique des tarifs indexés en dollars américains, directement adossés à la fréquentation des voyageurs internationaux. Ce mécanisme permet à l’investisseur de percevoir des revenus réguliers en devise forte pour neutraliser les fluctuations monétaires, tout en obtenant un retour sur investissement (ROI) nettement supérieur aux rendements bancaires habituels.
Une plus-value continue : Vigueur du tourisme et infrastructures de grande échelle
L’appréciation des biens immobiliers dans la péninsule ne repose pas sur une bulle spéculative, mais sur des investissements publics et privés structurants. Les données de référence sur le marché immobilier confirment que les zones côtières et urbaines du sud-est mexicain affichent une valorisation continue qui surpasse le rythme de l’inflation nationale.
La mise en service du Train Maya, le développement du réseau autoroutier et l’activité de l’Aéroport International de Tulum ont profondément transformé le maillage territorial de la région. Ces infrastructures améliorent la desserte des zones en développement et garantissent une demande locative régulière, consolidant la plus-value immobilière du foncier et transformant la pierre en un solide instrument de valorisation patrimoniale.
Diversification géographique et protection contre le risque souverain américain
Concentrer l’intégralité de ses actifs au sein d’une juridiction unique comme les États-Unis expose directement aux risques d’alourdissement fiscal, de dégradation budgétaire et de durcissement monétaire. Réduire son exposition au risque fiduciaire ne signifie pas abandonner les transactions commerciales en dollars, mais découpler son patrimoine physique des incertitudes institutionnelles et souveraines d’un seul pays.
Acquérir une propriété dans la Riviera Maya garantit une diversification géographique optimale : il s’agit d’un bien tangible protégé par le cadre légal mexicain, situé au cœur d’un des couloirs touristiques les plus dynamiques du continent et totalement indépendant des aléas du marché obligataire américain.
Comment tirer parti de la transition monétaire dans le Sud-Est Mexicain
La réussite d’un investissement de couverture face à l’affaiblissement monétaire dépend du choix du moment d’entrée et de la qualité de conception des projets. Dans une phase de réajustement des devises, la priorité consiste à sélectionner des biens assurant un différentiel de prix attractif et une gestion locative professionnelle.
Les opportunités en prévente : Acheter avec décote avant l’absorption du marché
Les ventes en état futur d’achèvement (VEFA / préventes) constituent le moyen le plus efficace d’optimiser son capital face à l’érosion des liquidités bancaires. Se positionner sur des appartements ou des terrains résidentiels dès les premières phases de lancement commercial (tarifs Friends & Family ou phase initiale) permet de fixer le prix du mètre carré avec une décote importante par rapport à la valeur du bien livré.
À mesure que les travaux avancent et que les unités sont commercialisées, l’acquéreur bénéficie pleinement de la courbe de plus-value sans supporter de coûts d’exploitation immédiats. De plus, les promoteurs établis de la région proposent fréquemment des facilités de paiement échelonnées sans intérêt pendant la construction, permettant aux investisseurs internationaux d’ajuster leurs versements selon les évolutions de change.
Les pôles de forte valorisation : Playa del Carmen, Tulum et l’axe Cancún – Puerto Morelos
Chaque zone du littoral répond à une logique d’investissement précise qu’il convient d’adapter selon votre profil :
- Playa del Carmen : Un marché mature, piétonnier et doté d’équipements urbains complets. La demande se concentre sur les appartements de centre-ville et les résidences intimistes à proximité de la mer, parfaits pour optimiser le taux d’occupation sur la location saisonnière et les séjours moyens de télétravailleurs.
- Tulum : La référence internationale du tourisme axé sur le bien-être et de l’architecture éco-chic intégrée. L’ouverture de son aéroport international renforce son positionnement haut de gamme, où des résidences intégrant des prestations complètes permettent de maintenir des tarifs à la nuitée particulièrement attractifs.
- Axe Cancún – Puerto Morelos : Idéalement situé entre le principal carrefour aéroportuaire d’Amérique latine et le cadre préservé de la côte. Cette zone connaît un développement soutenu sous forme de domaines résidentiels fermés, de terrains viabilisés et de résidences balnéaires contemporaines.
Cadre juridique et garanties légales pour investisseurs nationaux et internationaux
Le système juridique mexicain dispose de mécanismes rigoureux et éprouvés pour protéger les droits des propriétaires, qu’ils soient nationaux ou étrangers. Dans la zone côtière protégée, les acquéreurs internationaux détiennent la pleine propriété de leurs biens par le biais du fideicomiso bancaire, un instrument fiduciaire encadré par des banques réglementées et supervisé par le Ministère des Affaires Étrangères.
Le fideicomiso confère à l’acquéreur étranger l’intégralité des droits d’usage, de location, de revente et de transmission successorale, assurant une protection patrimoniale complète. Avec le concours de notaires publics certifiés (Notarios Públicos) et de structures professionnelles implantées localement, les transactions s’effectuent en toute transparence et avec des garanties juridiques solides.
Conclusion
Anticiper les mouvements de marché avant la perte de valeur monétaire
Les phases de dévaluation délibérée et de réorganisation du système monétaire pénalisent l’attentisme. Dès lors que les indicateurs macroéconomiques convergent vers un affaiblissement durable d’une monnaie de réserve, conserver des surplus de liquidités sur des comptes bancaires ou sur des produits financiers volatils revient à accepter une perte graduelle de capital face au renchérissement des actifs tangibles.
Protéger son patrimoine impose de convertir ces liquidités exposées en actifs physiques à forte rentabilité. La Riviera Maya représente aujourd’hui une opportunité stratégique majeure : un écosystème combinant des prix d’entrée avantageux en prévente, une valorisation soutenue par d’importantes infrastructures régionales et des revenus locatifs dollarisés particulièrement stables.
Le positionnement optimal s’opère avant que la demande locative et les arbitrages monétaires ne renchérissent les coûts d’acquisition. Chez Plalla Real Estate, nous étudions en continu les tendances macroéconomiques et les zones à fort potentiel du sud-est mexicain afin de vous proposer des opportunités d’investissement rentables, pérennes et encadrées par une sécurité juridique stricte.
Protégez et Développez Votre Capital dans le Sud-Est Mexicain
Découvrez une sélection de programmes en prévente, de résidences aux prestations hôtelières et de terrains résidentiels stratégiques à Playa del Carmen, Tulum et Puerto Morelos.
Échangez avec un Conseiller en Investissement Dès Aujourd’hui
Rejoindre la discussion