


 par
Pensez-vous que votre cote de crédit aux États-Unis ou au Canada soit un obstacle insurmontable pour acheter la maison de vos rêves au Mexique ? Pour la grande majorité des acheteurs internationaux qui s’adressent à Plalla Real Estate, c’est la principale préoccupation avant de franchir le premier pas. En Amérique du Nord, la cote FICO (score FICO) définit pratiquement tout lorsqu’il s’agit de demander un prêt hypothécaire ou de louer un logement ; il est donc tout à fait naturel de supposer que le système financier mexicain fonctionne selon les mêmes critères rigoureux. Cependant, supposer que vous avez besoin d’un historique de crédit au Mexique — ou que votre cote étrangère vous disqualifie automatiquement — est une erreur qui peut vous faire passer à côté d’opportunités d’investissement exceptionnelles dans le sud-est du pays.
La réalité derrière le processus est extrêmement libératrice et bien loin des mythes traditionnels : la cote de crédit requise dépend entièrement de la manière dont vous décidez de structurer votre achat. Si vous prévoyez d’acquérir un bien au comptant (cash) ou d’utiliser un plan de paiement directement auprès du promoteur pendant la construction, votre historique financier ne sera même pas consulté. Si vous préférez un système bancaire traditionnel ou un crédit transfrontalier spécialisé, les exigences existent, mais elles sont parfaitement claires et accessibles pour les profils ayant des finances saines dans le Nord.
Dans cette analyse détaillée, nous allons décortiquer les cinq véritables voies de financement disponibles pour les étrangers au Mexique en cette année 2026, ce que les institutions financières exigent sans détour, comment optimiser votre profil avant de postuler et quelle est la stratégie idéale pour garantir un processus d’achat transparent, sûr et hautement rentable dans des pôles à forte plus-value comme la Riviera Maya.
Table des Matières
Les 5 voies de financement pour acheter au Mexique (et lesquelles vérifient VRAIMENT votre crédit)
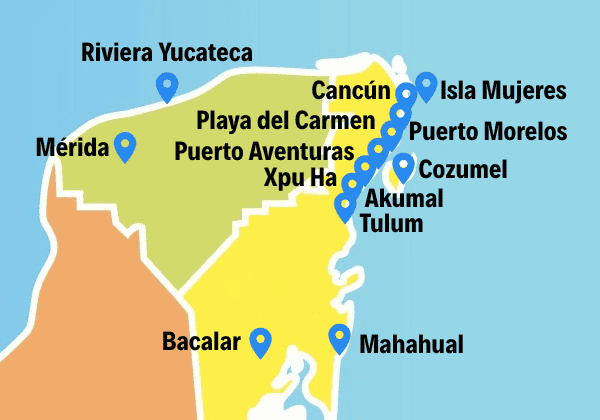
Pour comprendre avec précision le rôle que joue votre historique, nous devons d’abord reconnaître que le marché immobilier dans les destinations à forte demande telles que Playa del Carmen, Tulum, Cancun et Puerto Morelos fonctionne avec une énorme polyvalence financière. Tous les chemins ne passent pas par les banques commerciales et n’exigent pas un examen exhaustif des bureaux de crédit.
Il existe cinq principales voies par lesquelles les acheteurs étrangers acquièrent des biens immobiliers sur le territoire mexicain. Les connaître à fond vous permettra d’écarter les options non viables et de concentrer vos ressources et votre temps exactement sur l’alternative qui correspond le mieux à votre réalité économique actuelle.

Option 1 : Achat au comptant (Cash) — Zéro vérification d’historique
Environ 90 pour cent des transactions immobilières réalisées par des acheteurs étrangers au Mexique sont conclues par des achats au comptant (cash purchases). Si vous disposez de liquidités grâce à des épargnes accumulées, des comptes d’investissement ou aux revenus de la vente d’une autre propriété dans votre pays d’origine, votre historique de crédit est totalement non pertinent pour le notaire public et le vendeur.
Cette voie est beaucoup plus courante que ne le supposent la plupart des investisseurs novices. De nombreux acheteurs parvenus à maturité financière liquident leurs actifs immobiliers dans le Nord pour diversifier leur capital dans le sud-est mexicain, capitalisant sur la plus-value soutenue et le rendement attractif des locations de vacances. Le processus opérationnel est direct : vous transférez les fonds par le biais d’une opération internationale sécurisée soutenue par des intermédiaires de change autorisés, vous signez les actes devant notaire public et vous recevez les clés de votre nouveau patrimoine sans qu’aucun bureau de crédit n’audite votre cote FICO.
Option 2 : Financement direct auprès du promoteur en prévente
Si votre objectif est d’acquérir un bien immobilier en phase de prévente ou de construction neuve — le modèle commercial prédominant et le plus rentable à Tulum, Playa del Carmen et Cancun —, le promoteur immobilier lui-même devient temporairement votre organisme de financement. Dans ce schéma, les institutions bancaires n’interviennent pas, il n’y a pas de frais d’ouverture de crédit hypothécaire traditionnel et aucune consultation d’historique de crédit n’est effectuée.
Le mécanisme fonctionne par le biais d’un contrat de transfert privé : vous versez un acompte (acompte initial) qui se situe généralement entre 30 % et 50 % de la valeur totale, et vous soldez le reliquat par des mensualités programmées et structurées au fur et à mesure de l’avancement des travaux de construction du projet. Le promoteur s’intéresse exclusivement à votre ponctualité et au respect des paiements de ce contrat spécifique, en ignorant totalement votre historique financier à l’étranger.
Option 3 : HELOC ou refinancement de votre maison aux États-Unis ou au Canada
C’est l’une des alternatives préférées et les plus efficaces parmi les acheteurs nord-américains qui souhaitent mobiliser leur patrimoine actuel. Elle consiste à utiliser la valeur nette (equity) accumulée de votre résidence principale aux États-Unis ou au Canada par le biais d’une ligne de crédit sur la valeur domiciliaire (HELOC) ou d’un refinancement avec retrait de liquidités (cash-out refinance).
Puisque vous demandez un prêt directement auprès d’une institution financière dans votre pays d’origine, les règles et seuils de crédit nord-américains s’appliquent de manière stricte :
- Minimum de 620 FICO : Requis par la plupart des institutions bancaires traditionnelles pour les approbations de base, à condition de disposer d’un ratio prêt-valeur (LTV) très conservateur.
- 680 à 720 FICO : La fourchette saine pour accéder à des taux d’intérêt compétitifs et à des conditions favorables.
- 740+ FICO : La norme optimale pour garantir les taux les plus bas du marché nord-américain et maximiser votre capacité d’emprunt.
L’avantage structurel de cette méthode est qu’en obtenant des fonds liquides sur votre compte d’origine, vous devenez automatiquement un acheteur au comptant (cash buyer) au moment de formaliser la transaction notariale au Mexique.
Option 4 : Crédits hypothécaires transfrontaliers (Cross-Border Mortgages)
Les crédits transfrontaliers représentent la solution spécialisée par excellence pour les acheteurs américains et canadiens qui préfèrent financer directement une partie de leur propriété sur le territoire mexicain en utilisant le même historique de crédit qu’ils ont consolidé dans le Nord, car c’est le seul dossier financier dont ils disposent.
Dans cet écosystème opèrent des institutions financières sophistiquées qui évaluent votre profil migratoire et patrimonial selon des paramètres transparents. Ci-dessous, nous détaillons les exigences en vigueur et les scores exacts exigés par les principales entités du secteur :
Exigences de MoXi pour les acheteurs américains (Minimum 700 FICO et règles de LTV)
MoXi (anciennement Global Mortgage) s’affirme comme le prêteur transfrontalier ayant le plus grand volume de placement pour les citoyens américains acquérant des biens immobiliers au Mexique. Ses politiques de risque sont strictes :
- Minimum de 700 FICO : C’est le seuil indispensable requis obligatoirement pour se qualifier lors de l’évaluation initiale du crédit.
- 720+ FICO : Vous donne accès à un ratio prêt-valeur (LTV) standard de 65 pour cent, ce qui implique de couvrir un acompte de 35 pour cent.
- De 700 à 719 FICO : Cette fourchette réduit le LTV autorisé à 50 pour cent, vous obligeant à apporter un acompte de 50 pour cent sur la valeur commerciale du bien.
- Moins de 700 FICO : Non éligible. L’institution recommande formellement d’assainir et d’optimiser le score auprès des bureaux avant de soumettre le dossier de demande.
Pour son évaluation, MoXi consulte les trois bureaux de crédit aux États-Unis (Equifax, Experian et TransUnion) et prend comme référence analytique le score médian (middle score), reproduisant exactement les protocoles de la banque hypothécaire américaine.
Alternatives internationales : Yave, MortgageHub et Veltra Capital
Le marché du courtage financier offre d’autres options avec des approches particulières que vous devriez considérer :
- Yave : Plateforme numérique ancrée au Mexique qui propose des produits transfrontaliers destinés aux acheteurs des États-Unis, du Canada, du Royaume-Uni, de la France et de l’Allemagne. Elle annonce des programmes avec des acomptes à partir de 15 pour cent pour des profils solides, exigeant un bon historique dans le pays d’origine (interprété opérationnellement à 680+ FICO). Ses prêts sont généralement libellés en pesos mexicains (MXN), ce qui introduit une exposition au risque de change.
- MortgageHub : Réseau de courtage ayant accès à des prêteurs mexicains qui établit un minimum de 689 FICO pour les salariés et les indépendants, et 725+ FICO pour les taux préférentiels. Il permet jusqu’à 80 pour cent de LTV (20 pour cent d’acompte) et opère indépendamment de votre statut migratoire, acceptant même les visas de tourisme.
- Veltra Capital : Option spécialisée avec un financement libellé en dollars américains (USD), offrant jusqu’à 70 pour cent de LTV sur les propriétés neuves (30 pour cent d’acompte) et 60 pour cent sur les biens immobiliers anciens (40 pour cent d’acompte).
Option 5 : Banques traditionnelles mexicaines — Sont-elles viables pour les non-résidents ?
Les institutions bancaires de premier ordre du système mexicain telles que BBVA, HSBC, Santander et Banorte commercialisent une large gamme de crédits hypothécaires résidentiels ; cependant, en pratique, elles s’avèrent hautement impraticables pour l’acheteur étranger non résident.
Pour se qualifier dans ces institutions, les directives exigent d’avoir la résidence permanente au Mexique, de justifier de revenus fiscalement imposables sur le territoire national et de se soumettre à une évaluation auprès du Bureau de crédit local (Buró de Crédito). Si vous résidez en permanence à l’étranger et que vos revenus proviennent du Nord, cette voie manque de viabilité opérationnelle et doit être écartée de votre plan initial.
Comment pouvez-vous améliorer votre profil de crédit avant de demander un crédit transfrontalier ?
Si votre stratégie vise l’utilisation d’un crédit transfrontalier dans les prochains mois et que vous souhaitez garantir l’approbation aux meilleurs taux du marché, nous vous suggérons de mettre en œuvre les actions correctives suivantes :
- Optimisez le taux d’utilisation de vos cartes : Maintenez vos soldes impayés en dessous de 30 pour cent de la limite de crédit autorisée. Même si vous payez la totalité mois après mois, le relevé transmis aux bureaux de crédit peut afficher une utilisation élevée si vos cartes fonctionnent à la limite. Réglez vos soldes au moins 60 jours avant de demander le prêt hypothécaire.
- Évitez les enquêtes de crédit rigoureuses inutiles (« hard inquiries ») : Demander des financements automobiles, des cartes de grands magasins ou des prêts personnels au cours des mois précédents génère des enquêtes approfondies qui dépriment temporairement votre score FICO.
- Préservez l’ancienneté de vos comptes : La durée de vie moyenne de vos lignes de crédit apporte une stabilité statistique à votre profil. Évitez d’annuler d’anciennes cartes, car cela raccourcit votre historique et réduit votre note globale.
- Justifiez l’origine des fonds (Seasoning) : Les prêteurs internationaux exigent que le capital destiné à l’acompte reste « saisonné » (déposé et sans mouvements inhabituels) sur vos comptes bancaires pendant une période minimale de 60 jours. Évitez les transferts massifs de dernière minute qui déclenchent des alertes de conformité.
Guide rapide : Quel est le chemin idéal selon votre situation financière ?
Pour accélérer votre prise de décision et éviter une usure inutile dans des démarches incompatibles avec votre profil, appuyez-vous sur cette matrice stratégique :
- Profil avec un excellent crédit (740+) et un patrimoine immobilier dans le Nord : Utilisez une ligne de crédit sur la valeur domiciliaire (HELOC) ou un refinancement. Vous obtiendrez les taux les plus compétitifs et vous positionnerez en tant qu’acheteur au comptant au Mexique.
- Profil avec un crédit solide (700–739) sans liquidités immobilisées en Amérique du Nord : Optez pour un crédit transfrontalier auprès de sociétés financières spécialisées comme MoXi, en prévoyant un acompte de 35 pour cent.
- Profil avec un historique inférieur à 700 mais avec un capital liquide disponible : Effectuez un achat direct au comptant à partir de vos fonds d’investissement ou de votre épargne, ou profitez des programmes de financement direct avec les promoteurs en prévente.
- Profil avec un historique inférieur à 700 et des liquidités en formation : Concentrez-vous exclusivement sur les développements en prévente avec des plans de paiement échelonnés pendant la construction, ce qui vous laisse le temps d’assainir votre score avant d’évaluer tout refinancement futur.
Conclusion : Votre historique ne doit pas freiner votre investissement sur la Riviera Maya
Le mythe généralisé selon lequel il faut un historique de crédit parfait au Mexique pour acquérir un bien immobilier est complètement démythifié lorsque l’on analyse la polyvalence des mécanismes que le marché actuel met à la disposition des investisseurs étrangers. Loin d’être une barrière bureaucratique insurmontable, le système d’acquisition dans des destinations comme la Riviera Maya s’adapte avec flexibilité aux différents profils de liquidité, capacités d’épargne et stratégies patrimoniales.
Que vous choisissiez l’immédiateté d’une transaction au comptant, la commodité d’un plan de paiement structuré avec un promoteur en prévente ou la formalité juridique d’un crédit transfrontalier garanti par votre historique FICO, le véritable succès d’un investissement immobilier international réside dans l’alignement rigoureux de votre réalité financière avec le bon véhicule d’achat dès le premier jour. Comprendre les règles du jeu vous donne un contrôle absolu, élimine les surprises opérationnelles et protège votre capital contre les décisions précipitées.
Chez Plalla Real Estate, nous avons la ferme conviction qu’une décision patrimoniale réussie commence bien avant de signer un acte notarié : elle commence par une compréhension approfondie de l’environnement juridique et financier, l’évaluation de chaque alternative avec une rigueur technique et le tracé d’une voie claire vers vos objectifs à long terme. Si vous avez des questions sur l’option qui correspond le mieux à votre situation actuelle ou si vous souhaitez connaître les opportunités d’investissement les plus solides à Playa del Carmen, Tulum, Cancun et Puerto Morelos, notre équipe de spécialistes est prête à vous accompagner à chaque étape de votre démarche patrimoniale.


Rejoindre la discussion